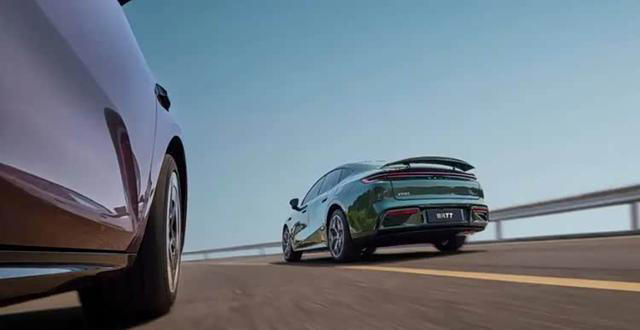
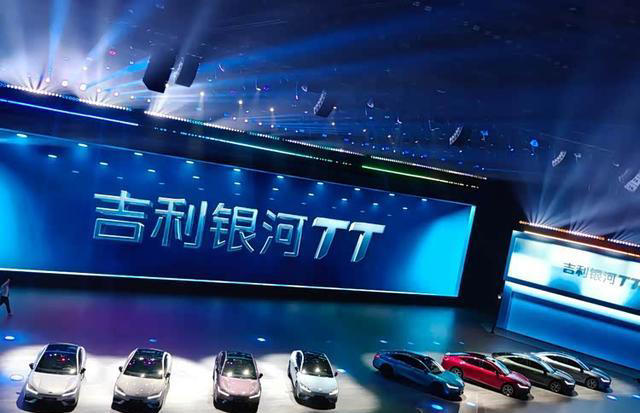
吉利把银河TT造成这样“拧巴”,是算准了什么,还是用力过猛!
对于吉利银河TT(下文统称银河TT)我们前面也从其竞品车型小米SU7(严格的不是直接对手,而是价格锚点)、启源A06、小鹏MONA L03等做了深度解析。但是,当所有人都在讨论银河TT“像不像小米SU7”“14万值不值”的时候,一个更值得我们琢磨的问题好像被我们大家都忽略了:那就是“吉利为什么要造一台看起来“拧巴”的车?”围绕这个话题,我们今天在做一篇单车深度解析!
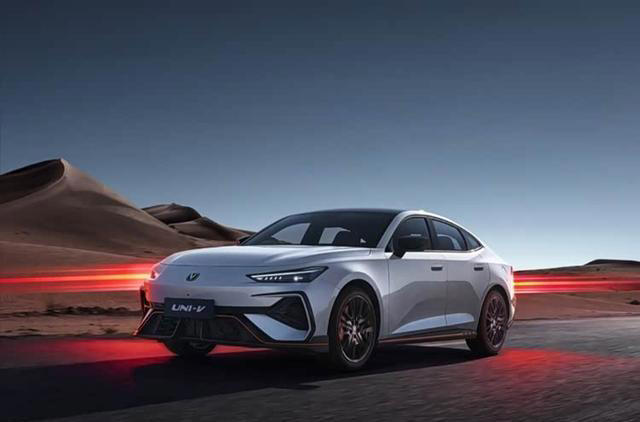
长安UNI-V、领克03曾经占据了一个特殊的位置:预算有限的年轻人,想要一台看起来运动、开起来不无聊、改装潜力大的车。UNI-V的电动尾翼、领克03+的排气声浪,都是这个生态位的标志性符号。
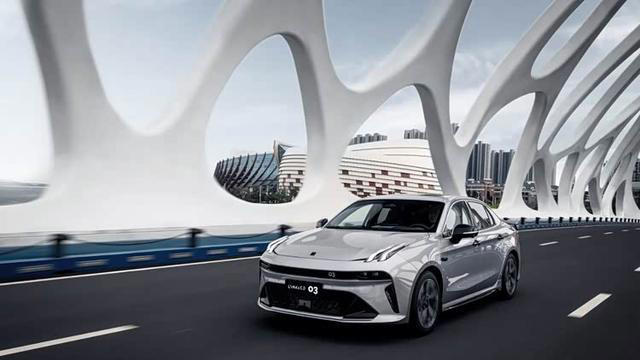
燃油车时代结束后,这个生态位空了出来。银河TT的电动尾翼、大卡钳罩、BOOST模式按钮、可选装的EVA实体机器人,本质上是在做同一件事:用最低的成本,给年轻人提供最多的“情绪价值外观件” 。
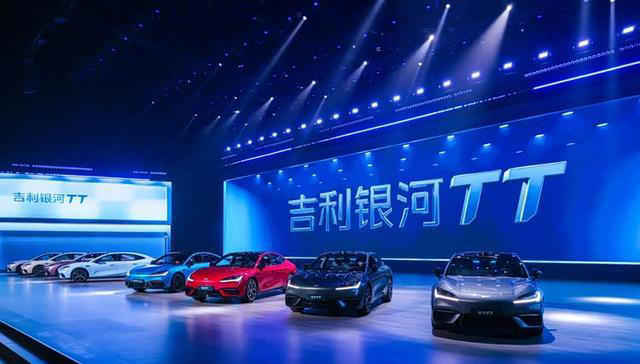
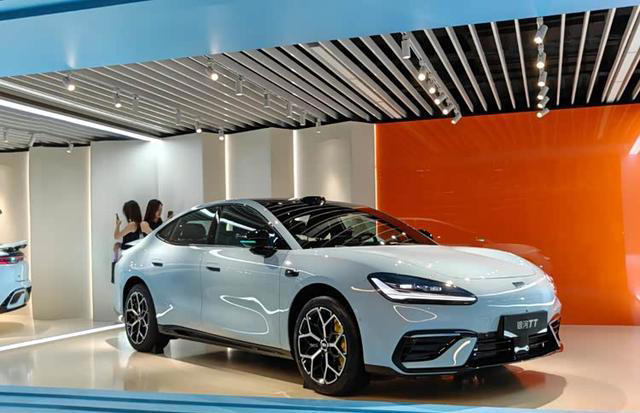
52.4kWh的起步电池,在2026年的纯电市场确实不算大。同价位的MG-07最低配给了67kWh,风云A9给了70.11kWh。
但银河TT的逻辑是把电池的钱省下来,堆在看得见摸得着的地方:全系800V平台、前双叉臂后五连杆、宁德时代神行电池、激光雷达、25.6英寸AR-HUD、Flyme Auto 2。
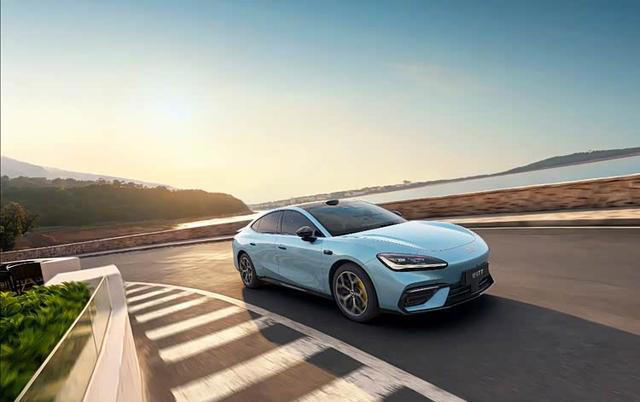
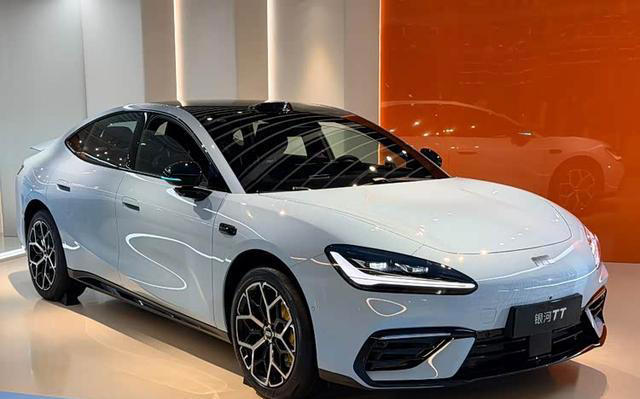
申报图公布后,网上大量讨论集中在“外观像某款热销纯电轿跑”上。但线下销售给出了完全不同的反馈:有不少顾客反而喜欢这种“半价小米SU7”的定位。
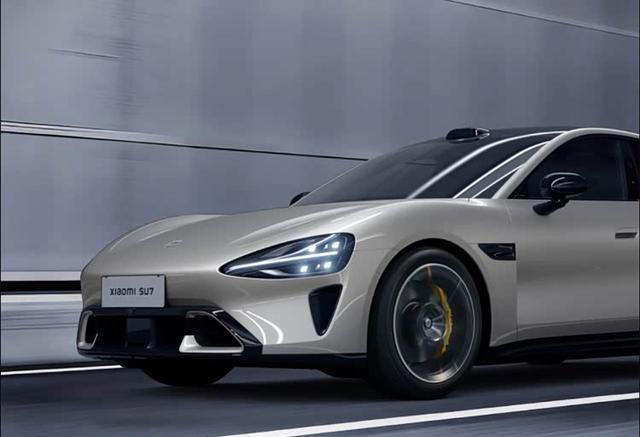
这在消费电子行业早有先例。当一款产品成为“标杆”之后,外观趋同本身就成了一种降低认知成本的方式。消费者不需要重新理解一台车长什么样,只需要知道它“看起来不便宜,但价格便宜很多”。
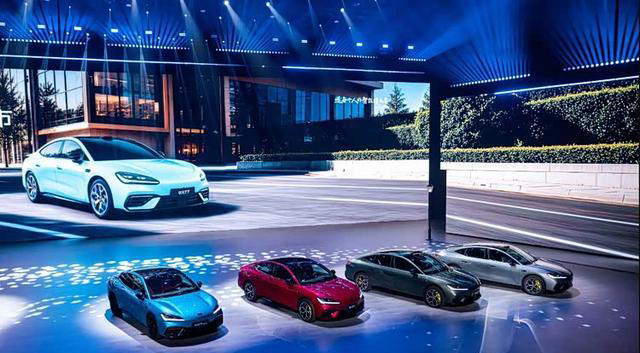
银河TT在吉利的A网门店销售,而“星”字开头的车型在B网。这种分网模式意味着银河TT和银河E8、银河L6等车型的渠道是分开的。
分网的目的是让银河TT拥有独立的用户触达方式。A网门店的销售话术、展车摆放、试驾路线,都可以围绕“运动”“年轻”来定制,不受家用车产品线的干扰。银河TT要打入的是一个吉利过去没有真正拿下的群体:第一台车就买纯电的年轻人。
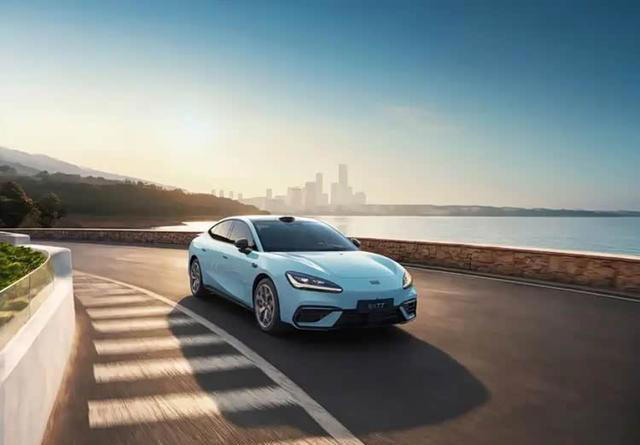
银河TT预售价14.59万起,激光雷达版预计15-16万区间。这个价位段,它真正要抢的不是SU7的用户——预算够小米SU7的人不会看银河TT。
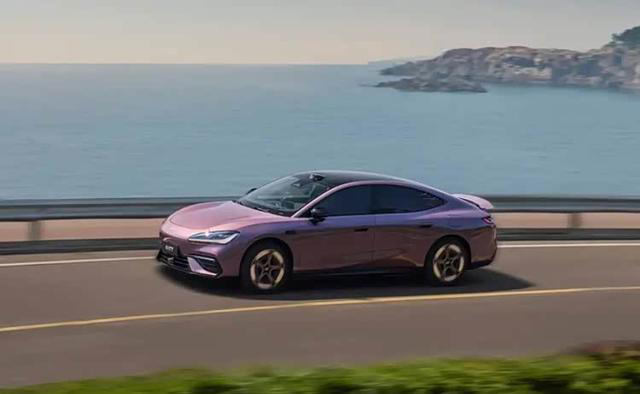
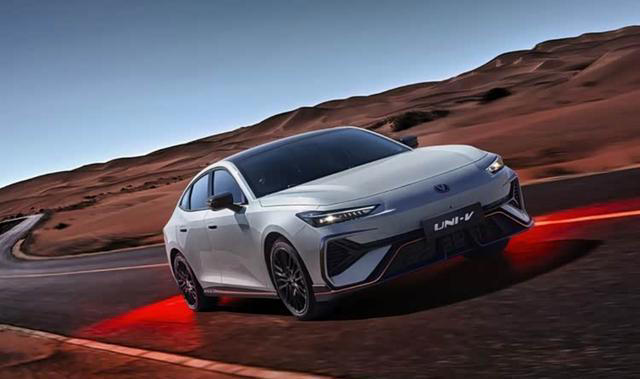
银河TT的竞品分析表里,小米SU7可能只是用来做“价格锚点”的,真正被它截胡的,是那些还在犹豫要不要从燃油车转向新能源的年轻人。